Domain ersatzanlage.de kaufen?
Wir ziehen mit dem Projekt
ersatzanlage.de um.
Sind Sie am Kauf der Domain
ersatzanlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ersatzanlage.de kaufen?
Wie lautet die Steuerklasse II mit Untermieter?
Die Steuerklasse II ist eine Steuerklasse für Alleinerziehende. Wenn man als Alleinerziehender einen Untermieter hat, hat dies in der Regel keinen Einfluss auf die Steuerklasse. Der Untermieter wird nicht in die Berechnung der Steuerklasse II einbezogen. **
Wofür steht "II" in Eisen(II)-sulfat?
"II" in Eisen(II)-sulfat steht für die Oxidationsstufe des Eisens. Es gibt verschiedene Oxidationsstufen von Eisen, und "II" zeigt an, dass das Eisen in diesem Fall eine Oxidationsstufe von +2 hat. **


Ähnliche Suchbegriffe für Steuerklasse II
Top-Angebote
Produkte zum Begriff Steuerklasse II:
-
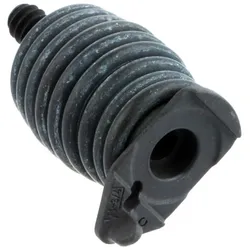
Original Husqvarna Vibrationsdämpfer hinten für 545 II 545G II 550 XP G II 550 XP G II TrioBrake 550 XP II 550 XP II TrioBrake 560 XP G II 560 XP II 562 XP G II und 562 XP IIOriginal Husqvarna Vibrationsdämpfer hinten für 545 II 545G II 550 XP G II 550 XP G II TrioBrake 550 XP II 550 XP II TrioBrake 560 XP G II 560 XP II 562 XP G II und 562 XP II Der hintere Vibrationsdämpfer sitzt am Kraftstofftank und entkoppelt Griff- und Tankbereich vom vibrierenden Motor. Wenn der Dämpfer ausgehärtet, eingerissen oder beschädigt ist, kannst Du ihn durch dieses Originalteil ersetzen. Sollten Sie Fragen zu dem Artikel haben, kontaktieren Sie uns bitte per E-Mail an shop@robotico.de . Wir sind Ihnen gern behilflich. Passt für (Husqvarna Motorsägen): 500er Serie (Benzin)Husqvarna 545 II Husqvarna 545G II Husqvarna 550 XP G II Husqvarna 550 XP G II TrioBrake Husqvarna 550 XP II Husqvarna 550 XP II TrioBrake Husqvarna 560 XP G II Husqvarna 560 XP II Husqvarna 562 XP G II Husqvarna 562 XP II18,65 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Steuerklasse 1 und Steuerklasse 4?
Der Hauptunterschied zwischen Steuerklasse 1 und Steuerklasse 4 liegt in der Anzahl der berücksichtigten Einkommen. In Steuerklasse 1 wird das Einkommen einer Einzelperson besteuert, während in Steuerklasse 4 das gemeinsame Einkommen eines Ehepaars besteuert wird. Steuerklasse 4 ermöglicht es, das Einkommen auf beide Partner aufzuteilen und kann zu einer geringeren Steuerlast führen. **
-
Warum Steuerklasse 6?
Warum Steuerklasse 6? Die Steuerklasse 6 wird in der Regel verwendet, wenn man neben seinem Hauptjob noch einen weiteren Job ausübt und beide Arbeitgeber die Steuerklasse 1 verwenden. Dadurch wird vermieden, dass zu wenig Steuern abgeführt werden, da die Steuerklasse 6 eine höhere Steuerbelastung hat. Es dient also dazu, eine Nachzahlung bei der Steuererklärung zu vermeiden. Es ist wichtig, die Steuerklasse 6 rechtzeitig beim Finanzamt zu beantragen, um keine Steuernachzahlungen zu riskieren. Insgesamt ist die Wahl der Steuerklasse 6 eine individuelle Entscheidung, die von den persönlichen Umständen abhängt. **
-
Wann Steuerklasse 5?
"Wann Steuerklasse 5?" ist eine Frage, die sich in Deutschland auf die Einstufung von Ehepaaren bezieht, bei der ein Partner die Steuerklasse 5 hat. Dies ist in der Regel dann der Fall, wenn der andere Partner die Steuerklasse 3 hat. Die Einstufung in Steuerklasse 5 kann sinnvoll sein, wenn ein Partner deutlich weniger verdient als der andere und somit weniger Steuern zahlen möchte. Es ist wichtig zu beachten, dass die Wahl der Steuerklasse Auswirkungen auf die Höhe der Steuern hat und daher gut überlegt sein sollte. Es empfiehlt sich, sich vor der Wahl der Steuerklasse von einem Steuerberater beraten zu lassen, um die für die individuelle Situation optimale Lösung zu finden. **
-
Ist der folgende Konjunktiv II im Futur II korrekt?
Es tut mir leid, aber ich kann Ihre Frage nicht beantworten, da Sie den Konjunktiv II im Futur II nicht angegeben haben. Bitte geben Sie den Satz an, den Sie überprüfen möchten. **


Wer kriegt Steuerklasse 1?
Steuerklasse 1 wird in der Regel ledigen Arbeitnehmern zugewiesen, die keine Kinder haben und nicht dauerhaft getrennt leben. Auch Personen, die geschieden sind oder deren Ehepartner im Ausland lebt, erhalten meist die Steuerklasse 1. Diese Steuerklasse wird auch für Personen angewendet, die verheiratet sind, aber keinen gemeinsamen Wohnsitz mit ihrem Ehepartner haben. Letztendlich wird die Steuerklasse 1 Personen zugeordnet, die keine anderen Voraussetzungen für eine höhere Steuerklasse erfüllen. **
Welche Steuerklasse als Abiturient?
Als Abiturient bist du in der Regel noch nicht berufstätig und hast daher noch keine Steuerklasse. Sobald du eine Ausbildung oder einen Job beginnst, wirst du automatisch in die Steuerklasse I eingestuft, da du ledig und ohne Kinder bist. Es gibt jedoch auch die Möglichkeit, eine andere Steuerklasse zu beantragen, wenn bestimmte Voraussetzungen erfüllt sind. Welche Steuerklasse für dich als Abiturient die richtige ist, hängt also davon ab, ob du bereits eine Ausbildung oder einen Job hast und ob du verheiratet bist oder Kinder hast. Es empfiehlt sich, sich hierzu von einem Steuerberater oder dem Finanzamt beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Steuerklasse II:
-
Pergart Fundamentbodenrahmen Düsseldorf II Köln II Dresden IIPergart Fundamentbodenrahmen Düsseldorf II Köln II Dresden II Produktnummer: 0692601578 Mit dem Bodenfundament wird das Gerätehaus optimal ausgerichtet und so die Verankerung im Fundament hervorragend vorbereitet. Langfristige Setzungen des Gerätehauses können so vermieden werden. Material: Stahl Farbe: aluminium eloxiert Maße: 226 x 162 cm optimale Vorbereitung zur Verankerung im Fundament erleichterte Befestigung im Fundament erhöhte Stabilität Herstellerinformationen: E.P.H. Schmidt u. Co GmbH Höfkerstraße 30 44149 Dortmund, DEUTSCHLAND eMail: verkauf@eph-schmidt.de Herstellernr. 4000383042,99 €*Versand: 34,99 €Sichere Weiterleitung zum Anbieter
-
Original Husqvarna Vibrationsdämpfer hinten für 545 II 545G II 550 XP G II 550 XP G II TrioBrake 550 XP II 550 XP II TrioBrake 560 XP G II 560 XP II 562 XP G II und 562 XP IIOriginal Husqvarna Vibrationsdämpfer hinten für 545 II 545G II 550 XP G II 550 XP G II TrioBrake 550 XP II 550 XP II TrioBrake 560 XP G II 560 XP II 562 XP G II und 562 XP II Der hintere Vibrationsdämpfer sitzt am Kraftstofftank und entkoppelt Griff- und Tankbereich vom vibrierenden Motor. Wenn der Dämpfer ausgehärtet, eingerissen oder beschädigt ist, kannst Du ihn durch dieses Originalteil ersetzen. Sollten Sie Fragen zu dem Artikel haben, kontaktieren Sie uns bitte per E-Mail an shop@robotico.de . Wir sind Ihnen gern behilflich. Passt für (Husqvarna Motorsägen): 500er Serie (Benzin)Husqvarna 545 II Husqvarna 545G II Husqvarna 550 XP G II Husqvarna 550 XP G II TrioBrake Husqvarna 550 XP II Husqvarna 550 XP II TrioBrake Husqvarna 560 XP G II Husqvarna 560 XP II Husqvarna 562 XP G II Husqvarna 562 XP II18,65 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die Steuerklasse II mit Untermieter?
Die Steuerklasse II ist eine Steuerklasse für Alleinerziehende. Wenn man als Alleinerziehender einen Untermieter hat, hat dies in der Regel keinen Einfluss auf die Steuerklasse. Der Untermieter wird nicht in die Berechnung der Steuerklasse II einbezogen. **
-
Wofür steht "II" in Eisen(II)-sulfat?
"II" in Eisen(II)-sulfat steht für die Oxidationsstufe des Eisens. Es gibt verschiedene Oxidationsstufen von Eisen, und "II" zeigt an, dass das Eisen in diesem Fall eine Oxidationsstufe von +2 hat. **
-
Was ist der Unterschied zwischen Steuerklasse 1 und Steuerklasse 4?
Der Hauptunterschied zwischen Steuerklasse 1 und Steuerklasse 4 liegt in der Anzahl der berücksichtigten Einkommen. In Steuerklasse 1 wird das Einkommen einer Einzelperson besteuert, während in Steuerklasse 4 das gemeinsame Einkommen eines Ehepaars besteuert wird. Steuerklasse 4 ermöglicht es, das Einkommen auf beide Partner aufzuteilen und kann zu einer geringeren Steuerlast führen. **
-
Warum Steuerklasse 6?
Warum Steuerklasse 6? Die Steuerklasse 6 wird in der Regel verwendet, wenn man neben seinem Hauptjob noch einen weiteren Job ausübt und beide Arbeitgeber die Steuerklasse 1 verwenden. Dadurch wird vermieden, dass zu wenig Steuern abgeführt werden, da die Steuerklasse 6 eine höhere Steuerbelastung hat. Es dient also dazu, eine Nachzahlung bei der Steuererklärung zu vermeiden. Es ist wichtig, die Steuerklasse 6 rechtzeitig beim Finanzamt zu beantragen, um keine Steuernachzahlungen zu riskieren. Insgesamt ist die Wahl der Steuerklasse 6 eine individuelle Entscheidung, die von den persönlichen Umständen abhängt. **
Ähnliche Suchbegriffe für Steuerklasse II
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Steuerklasse 5?
"Wann Steuerklasse 5?" ist eine Frage, die sich in Deutschland auf die Einstufung von Ehepaaren bezieht, bei der ein Partner die Steuerklasse 5 hat. Dies ist in der Regel dann der Fall, wenn der andere Partner die Steuerklasse 3 hat. Die Einstufung in Steuerklasse 5 kann sinnvoll sein, wenn ein Partner deutlich weniger verdient als der andere und somit weniger Steuern zahlen möchte. Es ist wichtig zu beachten, dass die Wahl der Steuerklasse Auswirkungen auf die Höhe der Steuern hat und daher gut überlegt sein sollte. Es empfiehlt sich, sich vor der Wahl der Steuerklasse von einem Steuerberater beraten zu lassen, um die für die individuelle Situation optimale Lösung zu finden. **
-
Ist der folgende Konjunktiv II im Futur II korrekt?
Es tut mir leid, aber ich kann Ihre Frage nicht beantworten, da Sie den Konjunktiv II im Futur II nicht angegeben haben. Bitte geben Sie den Satz an, den Sie überprüfen möchten. **
-
Wer kriegt Steuerklasse 1?
Steuerklasse 1 wird in der Regel ledigen Arbeitnehmern zugewiesen, die keine Kinder haben und nicht dauerhaft getrennt leben. Auch Personen, die geschieden sind oder deren Ehepartner im Ausland lebt, erhalten meist die Steuerklasse 1. Diese Steuerklasse wird auch für Personen angewendet, die verheiratet sind, aber keinen gemeinsamen Wohnsitz mit ihrem Ehepartner haben. Letztendlich wird die Steuerklasse 1 Personen zugeordnet, die keine anderen Voraussetzungen für eine höhere Steuerklasse erfüllen. **
-
Welche Steuerklasse als Abiturient?
Als Abiturient bist du in der Regel noch nicht berufstätig und hast daher noch keine Steuerklasse. Sobald du eine Ausbildung oder einen Job beginnst, wirst du automatisch in die Steuerklasse I eingestuft, da du ledig und ohne Kinder bist. Es gibt jedoch auch die Möglichkeit, eine andere Steuerklasse zu beantragen, wenn bestimmte Voraussetzungen erfüllt sind. Welche Steuerklasse für dich als Abiturient die richtige ist, hängt also davon ab, ob du bereits eine Ausbildung oder einen Job hast und ob du verheiratet bist oder Kinder hast. Es empfiehlt sich, sich hierzu von einem Steuerberater oder dem Finanzamt beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.